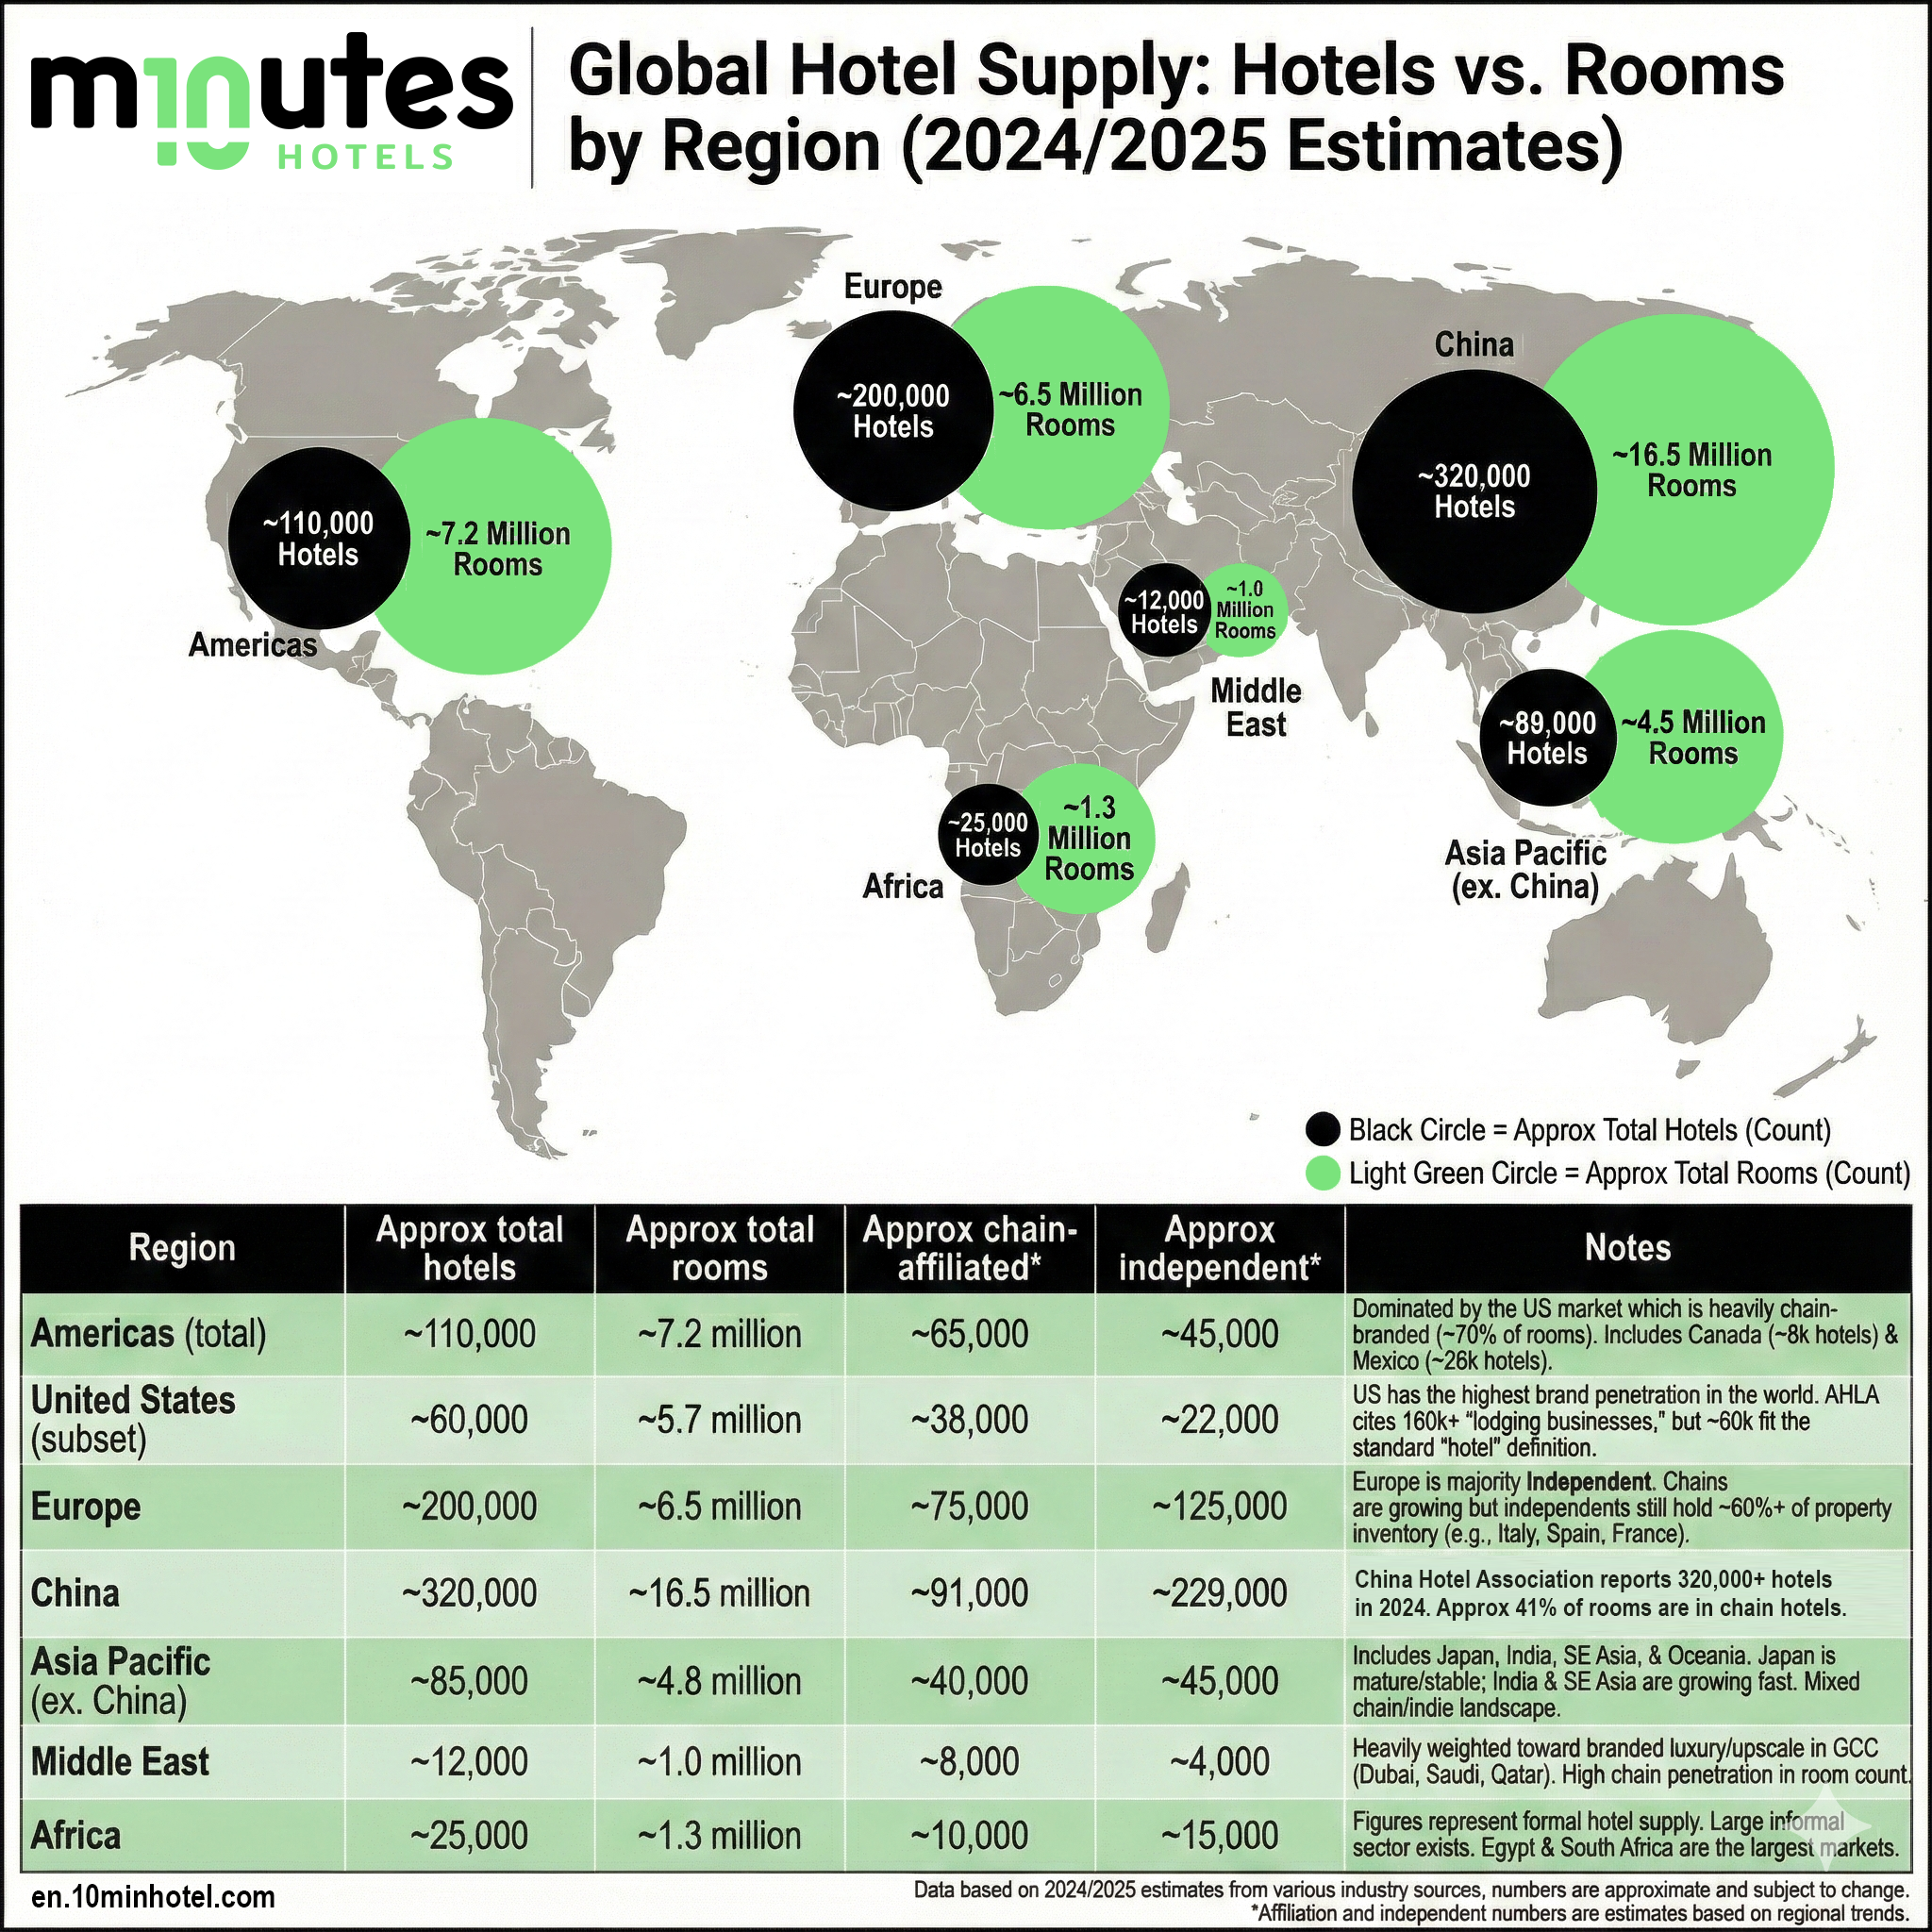
Cet article est la traduction française de l’original publié en anglais par 10 Minutes : Global Hotel Market Size of Supply 2024/2025. Les infographies sont présentées dans leur version originale en anglais.
Disponible en : English · Français · Español · Italiano
Édition mise à jour : Offre hôtelière mondiale 2027 : la Chine dépasse 370 000 hôtels, et trois hôtels sur quatre dans le monde sont indépendants.
À l’échelle mondiale, l’offre hôtelière se répartit selon deux grands modèles. Les Amériques comptent environ 110 000 hôtels et 7,2 millions de chambres. Les États-Unis à eux seuls totalisent quelque 60 000 hôtels et 5,7 millions de chambres, et restent l’un des marchés les plus dominés par les chaînes au monde. Les données de l’American Hotel and Lodging Association confirment qu’environ 70 % des chambres américaines appartiennent à des chaînes de marque. En savoir plus avec l’AHLA.
L’Europe se situe à l’autre extrémité du spectre. Avec environ 200 000 hôtels et 6,5 millions de chambres, l’essentiel de son offre reste indépendante. Les statistiques touristiques de la Commission européenne confirment qu’une large majorité des hôtels européens relèvent de la catégorie « indépendants ». En savoir plus sur Eurostat.
La Chine est le premier marché mondial en volume, avec environ 320 000 hôtels et quelque 16,5 millions de chambres. Si environ 40 % de ses chambres appartiennent à des chaînes, le nombre d’établissements révèle une base indépendante bien plus large. En savoir plus sur Gov.cn
En Asie-Pacifique hors Chine, le paysage est très contrasté. Le Japon conserve une solide base indépendante, avec des milliers de petits établissements et d’auberges traditionnelles. L’Asie du Sud-Est associe hôtels urbains de marque et resorts indépendants. Des instantanés de marché pour ces régions sont disponibles dans le rapport HVS Asie-Pacifique.
Deux régions se distinguent pour la croissance à venir. L’Asie-Pacifique poursuit une expansion rapide, notamment en Asie du Sud-Est et en Inde, où la demande et les projets de développement restent soutenus. Au Moyen-Orient, l’hôtellerie entre dans le plus grand cycle de développement de son histoire : les projets en construction dépassent désormais 160 000 chambres. L’Arabie saoudite, les Émirats arabes unis et l’Égypte mènent cette vague, portée par des stratégies touristiques soutenues par l’État et des gigaprojets. Lodging Econometrics fait état de pipelines de développement record pour la région sur https://lodgingeconometrics.com. Des données de performance complémentaires pour le Moyen-Orient sont suivies par STR Global sur https://str.com, et des perspectives de marché détaillées sont proposées par Knight Frank sur https://www.knightfrank.com.
Dans toutes les régions, la répartition entre offre de chaîne et offre indépendante a des implications stratégiques. Les hôtels indépendants font face à des coûts d’exploitation et de conformité croissants. Les établissements affiliés à une chaîne bénéficient de l’échelle de distribution et des systèmes de marque. Cela favorise les conversions et la croissance des soft brands et des collections. Les pressions de consolidation en Europe sont documentées par Statista et étayées par les données de la Commission européenne. L’expansion des marques et les tendances de reprise en Asie-Pacifique sont détaillées par HVS Global. Les tendances de conversion et la croissance de la franchise aux États-Unis sont décrites dans les rapports de l’AHLA. Des indicateurs de performance hôtelière mondiale sont disponibles sur la plateforme de recherche JLL Hotels and Hospitality, sur https://www.jll.com.
Malgré ces différences structurelles, la plupart des études prévoient une croissance régulière de l’hospitalité mondiale. Le marché hôtelier mondial devrait croître à un taux annuel composé proche de 5 % d’ici 2030. HotelTechReport propose des synthèses accessibles des tendances du secteur sur https://hoteltechreport.com, et de vastes jeux de données sectoriels sont compilés sur https://www.hotelnewsresource.com.
L’hôtellerie mondiale entre dans son prochain cycle avec trois tendances nettes. Les marchés matures et très franchisés comme les États-Unis continuent de s’appuyer sur les conversions. L’Europe reste le bastion des hôtels indépendants, mais fait face à une consolidation continue. Les régions à forte croissance comme le Moyen-Orient et l’Asie-Pacifique ajoutent de l’offre à un rythme sans précédent et façonnent la prochaine génération de marques hôtelières mondiales.
Les notes de recherche et les décomptes mondiaux d’établissements et de chambres cités dans cet article reposent sur des estimations 2024 et 2025 compilées par 10 Minutes, en utilisant plusieurs plateformes d’IA pour recouper les chiffres. L’infographie a elle aussi été réalisée en partie par IA puis vérifiée à la main ; les filigranes d’IA ont été conservés par souci de transparence.