Performances hôtelières de juillet-août 2026 et enquête auprès d’environ 400 hôteliers
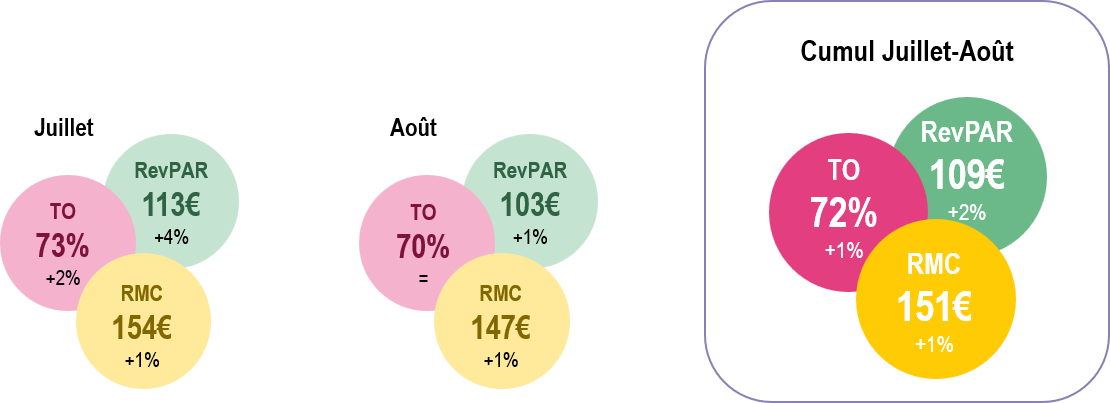
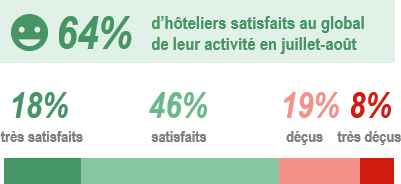
Sur l’ensemble de l’été 2026, l’hôtellerie française a enregistré un taux d’occupation moyen de 72%, en hausse de 1% par rapport à l’été 2025. Le RMC s’établit à 151€HT (+1%) et le RevPAR à 109€HT (+2%). L’essentiel de la progression s’est joué en juillet et sur les littoraux. Au-delà des indicateurs, l’enquête menée par In Extenso Tourisme, Culture et Hôtellerie auprès d’environ 400 hôteliers révèle une saison plus contrastée : 64% se déclarent satisfaits de leur activité estivale, alors que 41% estiment avoir fait moins bien qu’en 2025. Elle met également en évidence le poids des fortes chaleurs et du pouvoir d’achat dans les arbitrages de la clientèle.
- Juillet a donné l’impulsion à la saison : le RevPAR a progressé de 4%, contre +1% en août.
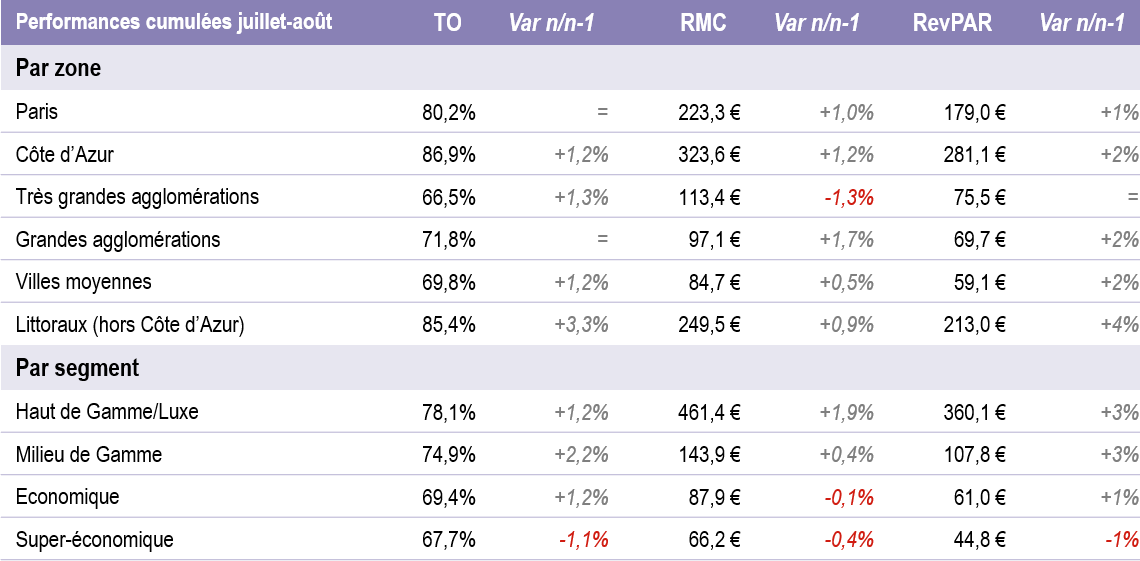
- Les littoraux hors Côte d’Azur se sont nettement distingués, avec un taux d’occupation de 85,4% (+3,3%) et un RevPAR en hausse de 4% sur l’été.
- La satisfaction des professionnels a reculé au fil de l’été : 75% lors de la première quinzaine de juillet, contre 55% sur la seconde moitié d’août.
« L’été 2026 confirme la résilience de l’hôtellerie française. Les performances progressent mais le ressenti des professionnels est plus nuancé. Les fortes chaleurs ont favorisé les destinations les plus fraîches et les établissements climatisés, tandis que le pouvoir d’achat continue de peser sur les arbitrages de consommation. », indique Olivier Petit, Directeur général chez In Extenso Tourisme, Culture & Hôtellerie.
Les littoraux tirent la croissance, l’offre des gammes supérieures en tête
L’été a été plus favorable à certains territoires et à certains segments. Les littoraux hors Côte d’Azur ont enregistré les hausses les plus marquées, avec 85,4% d’occupation (+3,3%) et un RevPAR en progression de 4%. La Côte d’Azur est toutefois restée la destination avec le plus fort taux d’occupation, à 86,9%, avec un RevPAR en hausse de 2%. Paris a peu évolué tandis que les très grandes agglomérations ont terminé l’été sur un RevPAR stable.
Les gammes n’ont pas progressé au même rythme. Le Milieu de Gamme et le Haut de Gamme/Luxe ont vu leur chiffre d’affaires hébergement augmenter de 3% sur juillet-août. L’hôtellerie Économique a quant à elle gagné 1% et le Super-économique a reculé de 1%.
Un été en deux temps : juillet accélère, août se stabilise
Juillet donne le ton : la fréquentation porte la croissance
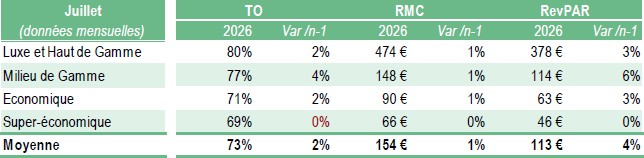
En juillet, le chiffre d’affaires Hébergement a progressé de 4 % en moyenne. La croissance a principalement été portée par la fréquentation : le taux d’occupation a atteint 73% (+2%), tandis que la RMC s’est établie à 154€HT (+1%), pour un RevPAR à 113€HT (+4%). Le Milieu de Gamme s’est distingué avec un RevPAR en progression de 6%, devant le Haut de Gamme/Luxe et l’Économique (+3% chacun). Le Super-économique est resté stable.
La demande individuelle reste toutefois fragile. À Paris comme sur la Côte d’Azur, les établissements Luxe/Palaces ont enregistré un recul de fréquentation lié aux tensions géopolitiques dans certains marchés émetteurs. En Gironde, les incendies ont entraîné des annulations dès le 24 juillet. À l’inverse, les fortes chaleurs ont profité aux hôtels climatisés et aux littoraux, où l’hôtellerie Économique a signé des performances record.
Août résiste : les littoraux prennent l’avantage
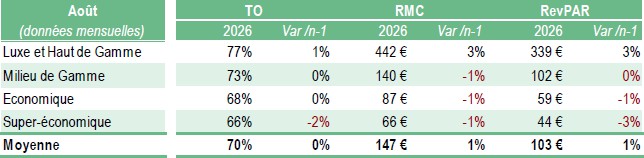
En août, l’hôtellerie française a affiché des performances proches de celles de 2025 : le taux d’occupation s’est établi à 70%, stable sur un an, la RMC à 147€HT (+1%) et le RevPAR à 103€HT (+1%). Le Haut de Gamme/Luxe est demeuré le segment le mieux orienté (+3 % de RevPAR), tandis que l’Économique (-1%) et le Super-économique (-3%) sont restés en retrait.
La demande est restée soutenue mais fragile, dans un contexte marqué par les fortes chaleurs, la hausse des prix des carburants, la baisse du pouvoir d’achat et les incertitudes économiques et géopolitiques. Les littoraux se sont davantage distingués : sur la côte Nord-Ouest, les hôtels Milieu et Haut de Gamme ont enregistré une hausse de 11% du RevPAR. La Côte d’Azur a quant à elle maintenu un taux d’occupation de 87% et un RevPAR en progression de 1%. Le littoral aquitain fait exception : les incendies ont pesé sur la demande. À Bordeaux, le recul du taux d’occupation a touché toutes les gammes avant une reprise progressive de l’activité.
Près de deux-tiers des hôteliers satisfaits dans un été contrasté
L’enquête menée fin août-début septembre auprès d’environ 400 hôteliers confirme un bilan globalement positif, sans masquer les écarts de la saison. 64% se sont déclarés satisfaits de leur activité estivale, alors que 41% ont estimé avoir fait moins bien qu’en 2025. La satisfaction s’érode en fonction de la période : de 75% de satisfaction pour la première quinzaine de juillet, elle tombe à 55% pour la seconde moitié d’août.
La chaleur a nettement favorisé les destinations les plus fraîches. La Normandie affiche le niveau de satisfaction le plus élevé (89%), tandis que la Bretagne, les Hauts-de-France, l’Île-de-France et PACA se situent entre 74% et 75%. Les établissements climatisés ont été particulièrement recherchés ; à l’inverse, pannes et défauts de climatisation ont pu entraîner annulations, départs anticipés et baisse des réservations.
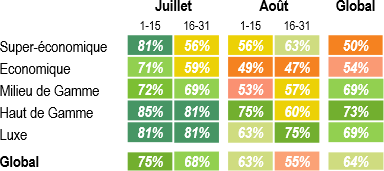
Les arbitrages se retrouvent dans les dépenses. Les hôteliers ont observé de la prudence en restauration et dans les services annexes, tandis que l’hébergement a mieux résisté. Les clients ont eu tendance à passer davantage de temps dans leur chambre et à réduire leurs dépenses au restaurant, dans un contexte où le pouvoir d’achat reste une préoccupation forte. Le bilan est ainsi plus mitigé dans l’entrée de gamme que dans les segments Milieu/Haut de Gamme et Luxe.
Perspectives fin 2026 : une confiance plus marquée sur la clientèle affaires que sur les loisirs
Pour la fin d’année, les hôteliers affichent un niveau de confiance plus élevé concernant la clientèle affaires que la clientèle loisirs. 54% d’entre eux déclarent des perspectives positives ou très positives sur le segment affaires, contre 35% seulement sur le segment loisirs.
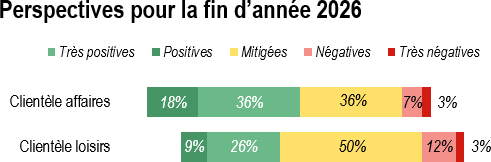
Le segment loisirs demeure globalement plus exposé aux incertitudes économiques. Le segment luxe fait exception et apparaît plus confiant, sa clientèle étant souvent moins sensible à la conjoncture.
La prudence vis-à-vis des perspectives de fin d’année s’explique également par une visibilité commerciale limitée, liée notamment aux réservations de dernière minute. De nombreux hôteliers ont ainsi du mal à se prononcer.
Certains événements structurants soutiennent ponctuellement l’activité. Les concerts de Céline Dion à Paris sont notamment perçus comme particulièrement porteurs, tandis que la venue du pape a produit des effets davantage localisés.
Enfin, la dynamique du marché reste étroitement dépendante de nombreux facteurs conjoncturels : pouvoir d’achat des ménages, situation géopolitique, prix de l’essence, conditions météorologiques, mais aussi grèves ou restrictions budgétaires dans les entreprises. Dans ce contexte, une part significative des hôteliers conserve une position mitigée, dans l’attente d’une meilleure visibilité sur la demande.
A propos d’In Extenso Tourisme, Culture et Hôtellerie (TCH)
In Extenso Tourisme, Culture et Hôtellerie est l’un des leaders du conseil dans le secteur du tourisme, de la culture et de l’hôtellerie. Le département regroupe les compétences et savoir-faire de 40 collaborateurs en France. Ils disposent aujourd’hui d’une expérience significative en matière d’hôtellerie et d’immobilier touristique en conseil et AMO. Le cabinet est également l’un des principaux observateurs de l’activité avec des observatoires dédiés à l’hôtellerie, aux résidences de tourisme et à la thalassothérapie. Pour en savoir plus, www.inextenso-tch.com | 
© 2026 In Extenso Tourisme Culture et Hôtellerie
Méthodologie
Observation de la demande
- Chaque mois, plus du tiers des hôteliers français (plus de 190 000 chambres), nous font confiance et nous transmettent leurs résultats d’activité (taux d’occupation, chiffre d’affaires hébergement). Les statistiques publiées en France par In Extenso TCH font aujourd’hui référence dans le milieu hôtelier et pour les investisseurs. Les principaux atouts de cet observatoire sont :
- Une très forte représentativité.
- Les groupes hôteliers présents en France participent à l’observatoire.
- Une part importante d’hôtellerie indépendante.
- La diversité des profils participants.
Définitions des indicateurs hôteliers
-Le Taux d’occupation (TO) : Le TO indique le niveau moyen de fréquentation d’un hébergement sur une période donnée.
– Le Revenu Moyen par Chambre Louée (RMC) reflète le prix moyen auquel est vendue une chambre sur une période donnée, dont réductions concédées et tarifs spéciaux accordés. Le chiffre d’affaires hébergement exclut les recettes petits-déjeuners et téléphone. Cet indicateur est exprimé hors taxes.
–Le revenu moyen par chambre disponible (RevPAR) est le rapport entre le chiffre d’affaires hébergement et le nombre de chambres disponibles. Le RevPAR reflète les performances d’un établissement à la fois en termes de fréquentation et de prix moyen.
Segmentation de l’hôtellerie en général
- Hôtels de Luxe : établissements les plus prestigieux du territoire, qui se démarquent par leur localisation, la qualité de leur bâti, leur aménagement, les services proposés, leur renommée et qui visent une clientèle exclusive.
- Hôtels haut de gamme : hôtels s’inscrivant dans la tranche supérieure du marché, majoritairement 4*, et proposant, à ce titre, une gamme de services élargie. Ils ne bénéficient toutefois pas du prestige des hôtels de Grand Luxe et s’adressent à une clientèle un peu plus large.
- Hôtels de Milieu de gamme : véritable charnière entre l’hôtellerie supérieure et d’entrée de gamme, cette catégorie est constituée d’établissements 3 ou 4*. Ils bénéficient d’une gamme de services large mais un peu moins complète que celles des hôtels haut de gamme.
- Hôtels économiques : hôtels proposant une gamme restreinte de services et d’équipements. Ils s’adressent à un large public soucieux du prix payé mais également des prestations proposées.
- Hôtels super-économiques : hôtellerie centrée sur les attentes fondamentales de la clientèle, avec une gamme de services très restreinte et où le facteur prix est primordial dans le choix du client.